發燒睇醫生有冇得 Claim?即睇自願醫保包唔包發燒檢查、住院與門診費用
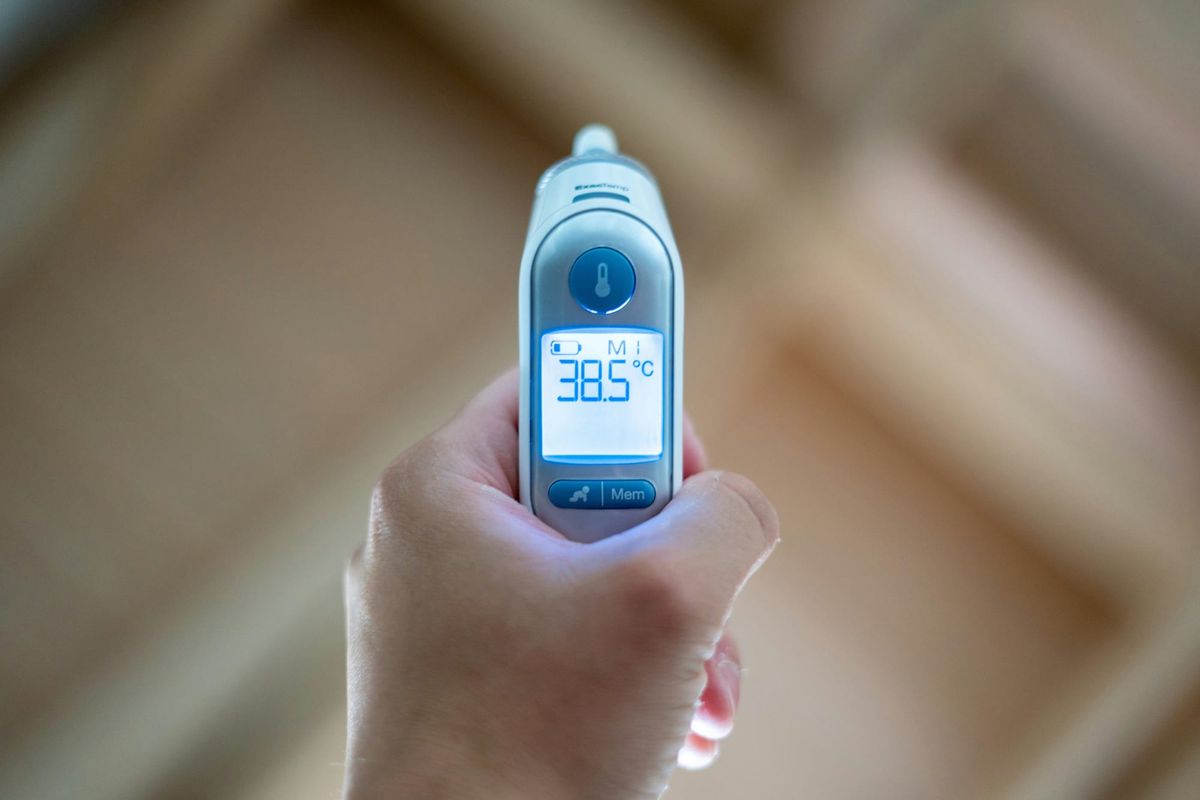
不少家長或打工仔一講起自願醫保(VHIS),第一個實際問題往往係:「如果我/小朋友發燒,要睇醫生甚至入院,自願醫保包唔包?」 尤其細路仔一發高燒就被醫生建議入兒科病房觀察,單是私家醫院房租、檢查同點滴已經可以幾萬蚊一轉,自願醫保在呢啲情況扮演咩角色、邊啲費用可以報、邊啲一定唔包,對投保人非常關鍵。
下面會先用簡單表述回答「發燒住院 VS 發燒門診」喺自願醫保下有咩分別,然後根據 VHIS 官方及多篇實務文章,拆解自願醫保涵蓋住院、日間手術、急症及檢查門診的具體範圍,再具體說明幾個常見情境:普通發燒睇 GP、發燒住院、發燒急症、出國發燒等,最後總結投保與理賠時的實務要點(包括醫生報告、等候期與不保事項),幫你掌握「幾時有得 Claim、幾時要自掏腰包」。
Follow 埋我哋嘅Threads專頁睇更多理財慳錢心得:

自願醫保對「發燒」的基本原則:住院一般包,純門診一般唔包
Bowtie 的專題文開宗明義指出:自願醫保屬「住院醫療保險」,其核心是保障因疾病或受傷而需要住院/日間手術時的醫療開支;若只是一般發燒到門診或診所睇一次醫生,沒有入院或做指定檢查,大部分 VHIS 計劃都不會賠償。
可簡化理解為:
- 因發燒而「必需住院」:
- 例如持續高燒、嚴重感染、脫水、需要靜脈點滴或密切監察,一般情況下,自願醫保會按條款賠償相關住院費用(病房、醫生巡房、檢查、藥物等)。
- 因發燒而只在「普通門診求醫」:
- 如到私家診所或醫院普通科門診睇醫生、開藥,沒有被轉介入院或做訂明檢查,標準及多數靈活 VHIS 計劃都不會賠償這類一般門診費用。
換言之,自願醫保重點在住院/手術,並非「三不五時發燒睇 GP」的門診保險。
幫你格價!整合2026年熱門自願醫保優惠
發燒住院時,自願醫保一般會賠啲乜?
Bowtie 以兒科病房收費與 VHIS 保障為例,指出只要醫生認為因發燒引致的疾病「醫療所需」必須住院治療,自願醫保標準及靈活計劃通常會賠:病房及膳食、主診醫生巡房費、專科會診、檢查、藥物、護理等。
1. 住院相關保障項目
綜合 VHIS 認可產品及保險公司說明,若因發燒入院,符合「醫療所需」原則,通常可獲賠償的項目包括:
- 病房及膳食(普通房/半私房,視乎所選計劃);
- 醫生巡房費(主診醫生及/或專科醫生);
- 手術及程序費用(如需要入侵性檢查或治療);
- 麻醉科醫生費及手術室費(如適用);
- 診斷檢查及化驗(血液、尿液、X 光、超聲波等);
- 非手術癌症治療(如發燒背後為腫瘤或血液病);
- 藥物及敷料費用;
- 住院期間必要的護理費。
只要醫生在醫療報告中清楚寫明「因持續發燒及懷疑嚴重感染/脫水/呼吸困難等,必需住院接受治療及監察」,一般自願醫保都會按保單限額報銷上述費用。
2. 入院前後門診護理
FWD 及 Bowtie 都提醒,自願醫保雖然主打住院,但規例要求必須涵蓋「入院前或出院後/日間手術前後的門診護理」:
- 例如:
- 發燒求醫 → 醫生轉介入院或做腸鏡/內窺鏡檢查 → 出院後覆診;
- 相關門診診金及藥費,在規定次數及限額內,可以由自願醫保賠償。
Bowtie 的例表中亦指出,標準及靈活計劃都會賠償「因大便有血被轉介門診腸鏡檢查」及檢查後覆診的費用,前提是涉及入院或日間診療中心之指定檢查,與單純感冒門診有明顯分別。
發燒純門診、急症及海外發燒:不同情境下 VHIS 的處理
1. 一般發燒/感冒門診:多數 VHIS 不包
Bowtie 的門診保障專文與 VHIS101 都明確指出:
- 情境:
- 發燒或傷風感冒,到普通科診所或醫院門診睇醫生,毋須住院或日間手術;
- VHIS 賠唔賠?
- 不論標準或多數靈活計劃,一般都不賠這類「一般門診診金+藥費」。
原因在於,自願醫保是針對「住院及手術開支」設計,門診部分只涵蓋與住院/日間手術直接相關的前後護理,而非日常小病門診。
2. 因意外受傷而前往急症/醫院門診
在部分靈活或高端 VHIS 計劃中,若發燒是由意外、嚴重創傷或緊急狀況引起,並需要前往醫院急症室,有機會獲得有限度門診保障。
- Bowtie 範例:
- 「因意外受傷而前往醫院門診或急症室求醫」,標準計劃不賠、靈活及高端計劃則可針對門診醫療費用提供賠償(以指定上限計)。
- VHIS101 補充:
- 自願醫保至少需包括一項「進階保障」,其中「急症門診治療」為其中之一,但通常只限於因意外而引致的急症費用,而非傷風感冒或一般發燒。
因此,若是「跌親、車禍加發燒」之類的情境,靈活計劃以上可能在急症門診部分有限度賠付;純病毒性發燒則較大機會不賠。
3. 出國期間發燒住院:通常可以按 VHIS 理賠
Bowtie 指出,自願醫保的特點之一是「全球保障」(精神科治療除外):
- 若於海外旅行期間因發燒而需住院治療,只要符合「醫療所需」及保單條款,自願醫保一般可以按實報實銷方式賠償相關醫療費用;
- 但需注意:
- 由於多數旅遊保險亦涵蓋緊急醫療,理賠時需按「先後順序」處理(視乎條款及實務操作),避免重複理賠。
簡單來說:出國發燒,純門診多數靠旅保;需要住院時,旅保+自願醫保可共同構成較完整保障。
發燒相關費用常見 Q&A:幾個具體例子
綜合上述文章與案例,可歸納幾個常見問題情境:
例子一:BB 發高燒到私家診所睇醫生,冇入院
- 費用:診金+退燒藥、化痰藥。
- VHIS 會唔會賠?
- 一般 不賠。
- 怎樣安排較合理?
- 可考慮門診折扣/門診保、公司醫保門診或自費。
例子二:BB 持續 40°C 高燒,醫生建議入私家醫院兒科病房兩晚觀察及驗血
- 費用:病房+醫生巡房+檢查(血液、尿液、可能 X 光)+靜脈點滴及藥物。
- VHIS 會唔會賠?
- 若醫生報告列明「必需住院治療及觀察」,自願醫保一般會按限額賠償上述住院開支。
例子三:成人發燒、頭痛、頸項強硬,懷疑腦膜炎即時送急症,住 ICU 及接受腰椎穿刺
- 費用:急症室初診+住院(可能 ICU)+一系列檢查及治療。
- VHIS 會唔會賠?
- 這類屬典型「嚴重疾病+必需住院」,自願醫保通常會賠足其住院及手術/檢查費用,視乎保單年度限額及房型。
例子四:發燒門診後被轉介做門診 CT/MRI
- 費用:門診 CT/MRI+跟進覆診。
- VHIS 會唔會賠?
- 自願醫保對「訂明診斷成像檢測」(CT、MRI、PET 掃描)有專門保障,只要符合條件,即使在門診中心進行,亦可在限額內賠償檢查費;
- 轉介前後門診診金及藥費則按「入院前/出院後門診護理」條款處理。
要用 VHIS 應對發燒相關風險,有甚麼實務建議?
1. 清楚區分「醫療所需住院」與「方便/安心住院」
不論在香港或海外,自願醫保都強調「醫療所需」(medically necessary):
- 若發燒病情輕微,只是為了方便照顧或安心而要求住私家醫院、無明確醫療理由,保險公司有機會只承認部分費用或拒賠;
- 入院前可與醫生溝通,如確實需要因懷疑嚴重感染、脫水、呼吸困難或腦膜炎等而住院,請醫生於醫療報告中具體寫明原因,以免日後理賠爭議。
2. 不要把 VHIS 當成「門診卡」
多篇文章提醒,自願醫保並非為「日常發燒/感冒門診」而設,若你十分在意門診診金,可另一邊考慮:
- 門診保險/折扣會籍;
- 公司醫保門診保障;
- 或為日常門診支出預留獨立戶口。
3. 留意等候期及既有疾病條款
雖然自願醫保對一般疾病多數不設長期等候期,但:
- 對投保時未知的已有病症有三年賠償遞增安排;
- 某些疾病(如既有慢性病引致發燒入院)可能受既有病症條款影響,應在投保時如實申報病歷。
綜合來說,對「發燒」這類常見症狀,自願醫保的邏輯可以概括為:小病門診多數唔包,嚴重到要住院就普遍包,再加上與住院/日間手術直接相關的檢查及入院前後門診護理。若你的主要擔心是「一旦高燒入院會唔會幾萬蚊飛起」,VHIS 正正是為這種大額住院風險而設;若你日常最介意的是「每次發燒睇 GP 200–300 蚊」,則應另覓門診方案或自備醫療預算,而不要期望自願醫保可以「包晒成世人門診費」。
(註:本文內容僅供參考,不構成任何保險建議。投保前請詳閱保單條款及產品小冊子,並諮詢持牌保險中介人。)


