Citi HKTVmall 信用卡好唔好?綜合LIHKG連登網民、KOL、比較平台評價
Citi HKTVmall 信用卡是花旗銀行針對「HKTVmall 購物愛好者」設計的「平台專屬卡」,以 星期四 95 折優惠 及 指定商戶 5% 回贈(百佳、屈臣氏等)的組合吸引消費者。然而,這張卡的 月簽賬 HK$4,000 門檻、複雜爆額機制、年費 HK$1,800 壓力 及 0.4% 基本回贈,使其定位相當尷尬。本文將從各大理財平台及連登網民的真實評價,深入分析這張「被夾在特色卡與通用卡之間」的信用卡。
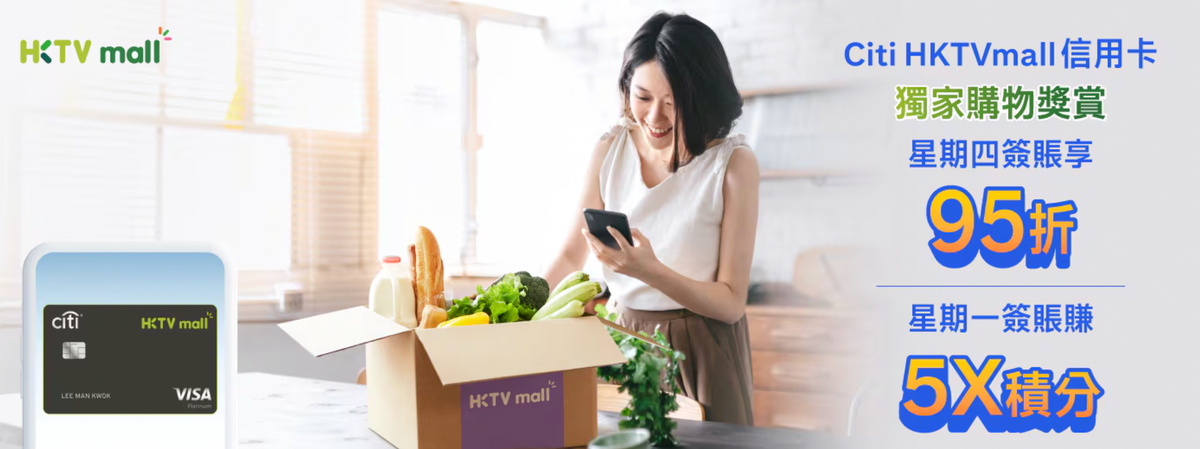
Citi HKTVmall 信用卡是花旗銀行針對「HKTVmall 購物愛好者」設計的「平台專屬卡」,以 星期四 95 折優惠 及 指定商戶 5% 回贈(百佳、屈臣氏等)的組合吸引消費者。然而,這張卡的 月簽賬 HK$4,000 門檻、複雜爆額機制、年費 HK$1,800 壓力 及 0.4% 基本回贈,使其定位相當尷尬。本文將從各大理財平台及連登網民的真實評價,深入分析這張「被夾在特色卡與通用卡之間」的信用卡。
Citi HKTVmall 信用卡好唔好?
Citi HKTVmall 信用卡的核心定位是:HKTVmall 與超市購物專家,但年費與爆額機制成為致命傷。其優勢在於與 HKTVmall 的深度整合及指定商戶 5% 回贈,但劣勢同樣明顯——複雜的月爆額規則、嚴苛的簽賬門檻、無法與 VIP 會員疊加價值。
1. HKTVmall 星期四 95 折的「有限價值」
小斯及 MoneyHero 都強調,Citi HKTVmall 卡最大的賣點是 星期四網上購物享 95 折優惠。但細節隱藏著陷阱:
官方條件:
- 適用於星期四 HKTVmall 網上消費
- 額外 5% 優惠(等同於 自動折扣,無需輸入優惠碼)
然而,這個優勢存在 關鍵局限:
「如果我已經是 HKTVmall VIP,本身就有 95 折。咁呢張卡係咪等於冇特別優勢?」
這個 LIHKG 網民的提問直指問題核心——HKTVmall VIP 會員已享有 95 折優惠,此卡的星期四折扣對 VIP 用家形同虛設。換句話說,此卡真正的目標客群是「非 VIP 但經常購物的消費者」,市場規模相當有限。
2. 指定商戶 5% 回贈的「門檻陷阱」
hkcashrebate 詳細分析指出,Citi HKTVmall 卡的指定商戶 5% 回贈涵蓋範圍廣(百佳、屈臣氏、759、日本城、OK、Klook、Netflix 等),但隱藏著 2025 年新增的月簽賬 HK$4,000 門檻:
| 月簽賬總額 | 指定商戶回贈 | 其他簽賬回贈 | 實質年省成本 |
|---|---|---|---|
| 少於 HK$4,000 | 無 5% 回贈 | 基本 0.4% | 年省 HK$0 |
| HK$4,000-5,000 | 5%(月 HK$100 上限) | 0.4% | 年省 HK$1,200 |
| 超過 HK$5,000 | 5%(月仍上限 HK$100) | 0.4% | 年省 HK$1,200 |
專家評價:「2025 年新增 HK$4,000 月簽賬要求,對輕度消費者非常不友善。若月簽賬只得 HK$3,000,整個月都冇 5% 回贈,連基本 0.4% 都係」。
這對比渣打 Smart Card 的 相同 5% 指定商戶優惠但同樣年費無 的局面,使 Citi HKTVmall 卡在同級競爭中略遜。
3. 複雜爆額機制:「多個天花板同時存在」
Talk Money 及 hkcashrebate 都強調,這張卡的 回贈機制複雜得離譜,存在 多個不同的月爆額上限 同時作用:
網民吐槽:「計到頭昏,咁多個 ceiling 同時存在,根本完全搞唔明邊個先爆額。試過一日之內四個 ceiling 都打滿,勁廢」。
這種複雜度遠高於 Citi Rewards(僅一個爆額:113,400 積分) 或 Citi Cash Back(無上限),大幅降低用戶體驗。
4. 基本回贈 0.4% 的「致命短板」
所有評測平台都指出,0.4% 的基本回贈在同級卡中屬於 最低水平:
| 信用卡 | 基本回贈 | 對比 |
|---|---|---|
| Citi HKTVmall | 0.4% | 最低 |
| Citi Cash Back | 0.4% - 2% | 取決於簽賬類別 |
| 渣打 Smart Card | 0.56% - 1.2% | 更高 |
| Mox Card | 1%(無上限) | 遠勝 |
| 滙豐 Red Card | 1% | 更高 |
專家結論:「若無法達成月 HK$4,000 門檻,只能享受 0.4% 基本回贈,呢個回贈率係香港信用卡市場中最低嘅」。
5. 年費 HK$1,800 的「難以回本」
根據多份專業分析,要讓 HK$1,800 年費回本,需要特定消費模式:
假設月指定商戶消費 HK$5,000(已達卡的上限):
| 項目 | 金額/回贈 |
|---|---|
| 月指定商戶 5% 回贈 | HK$100 |
| 月基本簽賬 0.4% | ~HK$20 |
| 月總回贈 | ~HK$120 |
| 年回贈 | ~HK$1,440 |
| 年費成本 | HK$1,800 |
| 淨虧損 | -HK$360 |
結論:即使月簽賬達到卡的上限,年費仍無法完全回本。只有配合迎新優惠(HK$1,200)才能在第一年抵銷部分年費成本。
相比:
- 渣打 Smart Card:同樣 5% 指定商戶但永久免年費
- Mox Card:1% 基本無上限 + 5% 合作商戶,永久免年費
6. 迎新優惠:「不夠吸引」
根據小斯最新資訊,Citi HKTVmall 的迎新設計:
| 版本 | 簽賬要求 | 迎新回贈 | 折合回贈率 |
|---|---|---|---|
| 基本版 | HK$5,000(2 個月內) | HK$1,000 | 20% |
| 加碼版(2025/12) | HK$5,000(2 個月內) | HK$1,200 | 24% |
雖然看似高達 24%,但 僅能部分覆蓋年費(HK$1,800),相比其他卡的無年費設計,優勢不足。
連登討論區如何評價 Citi HKTVmall 信用卡?
在 LIHKG 論壇上,Citi HKTVmall 信用卡的評價呈現 「知名度低、批評多、實用性存疑」 的局面。
1. 「VIP 會員的困境」
最常見的吐槽是來自 HKTVmall VIP 會員:
「我已經係 HKTVmall VIP,星期四本身就有 95 折。咁呢張卡對我嚟講,星期四優惠其實冇用。其他時間又冇優勢,為咩要申請?」
這個提問說明了問題:卡的核心賣點(星期四 95 折)對最有購買力的用家(VIP)形同虛設。
2. 「月簽賬 HK$4,000 門檻太高」
有網民批評 2025 年新增的簽賬要求:
「2025 年之前冇咩要求,依家加到 HK$4,000 月簽賬先得,咁係縮皮,直接 cut 卡」
這反映了對「條件收緊」的普遍不滿,尤其是對輕度消費者而言。
3. 「與 Citi Rewards 重合」
有網民指出,同系列卡的功能重合問題:
「Citi Rewards 購物娛樂 3%、HKTVmall 指定商戶 5%,佢地 overlap 咁多,簽賬分散之後,兩張都爆額,根本劃不來」
這暗示申請多張 Citi 卡時的「內部競爭」問題,使整體價值下降。
4. 「年費 HK$1,800 完全唔值」
最直白的評價是年費相關:
「年費 HK$1,800,要簽到爆額先有番 HK$1,200 回贈,根本冇利潤。不如申請渣打 Smart 或 Mox,永久免年費仲有翻優惠」
Citi HKTVmall 信用卡與其他購物卡比較
以下將 Citi HKTVmall 與另外兩張同類「購物導向」信用卡進行全面對比:
三卡詳細比較分析
Citi HKTVmall 的優勢:
- HKTVmall 星期四 95 折獨家 — 對非 VIP 用家有一定吸引力
- 指定商戶 5% 回贈商戶廣 — 百佳、屈臣氏、Klook、Netflix 等日常消費
- 迎新 HK$1,200 相對不錯 — 可部分抵銷年費
- 低申請門檻 — HK$120,000 年薪申請容易
Citi HKTVmall 的劣勢:
- 年費 HK$1,800 難以回本 — 需達成特定消費模式才能抵銷
- 月簽賬 HK$4,000 門檻 — 2025 新增,對輕度消費者不友善
- 基本回贈 0.4% 最低 — 市場中最差水平
- 複雜爆額機制 — 多個不同上限同時存在,使用體驗差
- 星期四優惠對 VIP 無效 — 關鍵目標客群無法享受核心優勢
- 與同系列卡重合 — Citi Rewards 的功能重疊大
渣打 Smart Card 的競爭優勢:
- 永久免年費 — 無年費壓力
- 指定商戶 5% 相同 — 但無年費,更划算
- 基本回贈更高 — 0.56%-1.2% vs Citi HKTVmall 的 0.4%
- 外幣無手續費 — 旅遊時有優勢
- 迎新 HK$800 — 雖少於 Citi 但因無年費所以總成本更低
Mox Card 的「無敵優勢」:
- 年費永久免費 — 最大優勢
- 基本簽賬 1% 無上限 — 遠勝 Citi HKTVmall 的 0.4%
- 外幣 0% 手續費 — 國際簽賬友善
- 無年薪要求 — 申請最簡單
- 5% 合作商戶可登記 — 靈活性高
- 月無上限限制 — 相比 Citi 複雜機制更簡潔
最終結論:Citi HKTVmall 信用卡值得申請嗎?
值得申請,如果…
- 你 不是 HKTVmall VIP 會員,但每週星期四都在 HKTVmall 網上購物
- 你 在百佳、屈臣氏等指定商戶月消費達 HK$4,000+(以解鎖 5% 回贈)
- 你願意 承受年費 HK$1,800,且透過迎新(HK$1,200)+ 回贈部分抵銷
- 你重視 HKTVmall 與超市購物的組合優惠,願意「組合使用」多張卡
- 你願意 主動計算複雜爆額機制,並規劃簽賬策略
不值得申請,如果…
- 你已經是 HKTVmall VIP 會員 — 星期四 95 折對你無意義
- 你 月簽賬無法穩定達 HK$4,000 — 喪失 5% 指定商戶回贈
- 你 無法承受年費 HK$1,800,改用永久免費卡(渣打 Smart、Mox)
- 你 討厭複雜爆額機制,追求簡單無上限 — Mox Card 1% 無上限更勝
- 你需要 海外簽賬優惠 — 0.4% 基本回贈根本無用
- 你基本回贈敏感 — 0.4% 是市場最低,改用 Mox(1%)或 Smart(0.56%-1.2%)
總結而言:Citi HKTVmall 信用卡是一張 「定位極其尷尬、年費拖累整體價值」的「食之無味棄之可惜」卡。其 HKTVmall 星期四 95 折優勢對 VIP 會員形同虛設(已享 95 折),指定商戶 5% 回贈與渣打 Smart Card 相同卻要額外承受 HK$1,800 年費。基本回贈 0.4% 更是市場最低,爆額機制複雜到令人頭痛。連登仔的一句話精準概括:「Cut 卡最 Smart」——與其申請 Citi HKTVmall,不如用永久免費的渣打 Smart Card 或 Mox Card,既無年費壓力,回贈率也更高。這張卡只有在 極為特定的消費場景(非 VIP、月 HK$4,000+ 指定商戶消費) 下才能稱得上「划算」,但即使如此,同樣回贈率的免費卡依然是更理性的選擇。
資料來源:
- https://flyformiles.hk/20553/citi-hktvmall%E4%BF%A1%E7%94%A8%E5%8D%A1
- https://www.moneyhero.com.hk/zh/credit-card/blog/hktvmall%E5%84%AA%E6%83%A0%E7%A2%BC-%E4%BF%A1%E7%94%A8%E5%8D%A1%E5%84%AA%E6%83%A0
- https://lihkg.com/thread/2659779/page/1
- https://blog.hktvmall.com/hktvmore-lifestyle/hktvmall-discountcode-vip/
- https://talkmoney.com.hk/hktv-mall%E4%BF%A1%E7%94%A8%E5%8D%A1%E9%82%8A%E5%BC%B5%E5%A5%BD/
- https://moneyhk101.com/sc-smart-card-review/
- https://flyformiles.hk/2838
- https://flyformiles.hk/85820/citi-ultima-%E4%BF%A1%E7%94%A8%E5%8D%A1
- https://flyformiles.hk/7552/citi-cash-back-mastercard
- https://flyformiles.hk/88794/citi%E4%BF%A1%E7%94%A8%E5%8D%A1-%E4%BA%A4%E7%A8%85%E5%84%AA%E6%83%A0


