Citi The Club 信用卡好唔好?綜合LIHKG連登網民、KOL、比較平台評價
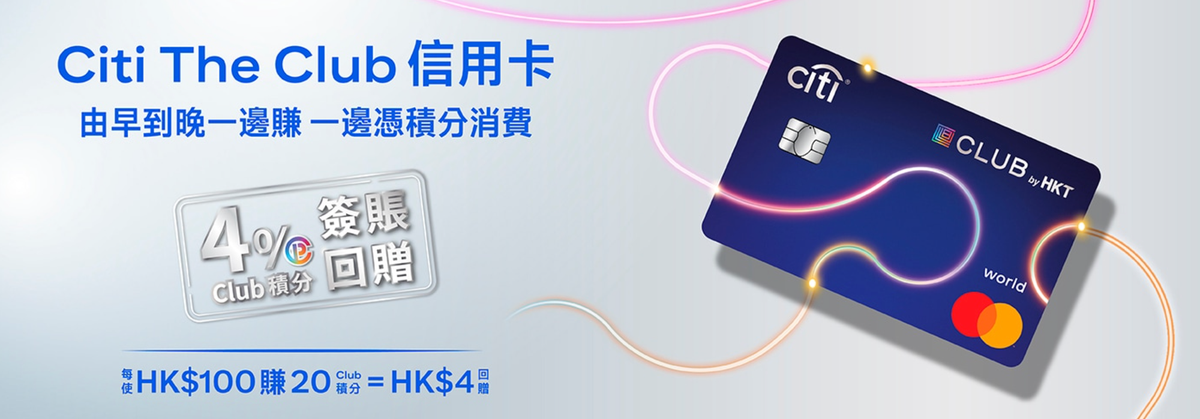
Citi The Club 信用卡的核心定位是:HKT 集團與 Club Shopping 的生態專屬卡,但積分靈活性極低。其優勢在於 4% 指定商戶回贈與購物平台整合,但劣勢致命——積分完全綁定 Club Shopping、月爆額嚴苛、兌換選項單一。
1. HKT 指定商戶 4% 回贈的「局限性高」
小斯及里先生都強調,Citi The Club 的 4% 回贈雖然看似亮眼,但適用範圍遠比預期狹窄:
| 計入 4% 回贈的商戶 | 實際應用場景 | 月簽賬爆額 |
|---|---|---|
| 1O1O 自動轉賬 | 手機月費 HK$200-500 | 月上限 1,500 積分 |
| CSL 自動轉賬 | 手機月費 HK$200-500 | 月上限 1,500 積分 |
| 網上行自動轉賬 | 寬頻月費 HK$200-400 | 月上限 1,500 積分 |
| Now TV 自動轉賬 | 電視月費 HK$50-200 | 月上限 1,500 積分 |
| Club Shopping 網購 | 電子產品、日用品 | 月上限 500 積分 |
專家評價:「4% 回贈睇起身好靚,但實際上月只得自動繳費 HK$1,000-2,000,如果再加埋 Club Shopping,月簽賬都未必達 HK$5,000。呢個 4% 根本發唔到用」。
相比:
- Citi Rewards 的 3% 購物娛樂 — 線上線下所有購物都計,每月爆額 HK$15,972(遠高於 The Club)
- 渣打 Smart Card 的 5% 指定商戶 — 同樣指定商戶但月爆額 HK$10,000
2. Club 積分「完全綁定 Club Shopping」的致命局限
所有評測平台都強調,Citi The Club 的 最大問題不在回贈率,而在積分兌換的單一性:
Club 積分只能兌換:
| 兌換選項 | 具體形式 | 靈活度評分 |
|---|---|---|
| Club Shopping 電子現金券 | 在 Club Shopping 購物時抵銷 | ⭐⭐ |
| HKT 電子現金券 | HKT 及子公司消費抵銷 | ⭐⭐ |
| 積分扣減價格功能 | 在 Club Shopping 結帳時直接用積分 | ⭐⭐ |
| 兌換里數(無法) | ❌ 無法兌換 Asia Miles 或 Avios | ❌ |
| 兌換現金(無法) | ❌ 無法直接提取現金回贈 | ❌ |
| 兌換禮品(有限) | The Club 專屬獎賞,選擇極限 | ⭐ |
網民怒吼:「全港最廢一定係 The Club 卡,積分完全無用。我寧願要現金回贈或里數,點知呢張卡俾我積分,只有得去 Club Shopping 用,但 Club Shopping 件件都好貴,完全冇購物慾」。
這對比 Citi PremierMiles 的 11 種里數計劃選擇 或 Citi Cash Back 的現金回贈,The Club 的積分體系設計堪稱「用家體驗最差」。
3. 月額外回贈上限「嚴苛至離譜」
hkcashrebate 詳細指出,The Club 的爆額機制複雜且嚴苛:
| 簽賬類別 | 回贈率 | 月額外積分上限 | 對應簽賬金額 | 備註 |
|---|---|---|---|---|
| HKT 指定商戶 | 4% | 1,500 積分 | HK$7,500 爆額 | 包括自動轉賬 |
| Club Shopping | 4% | 500 積分 | HK$2,500 爆額 | 遠低於其他商戶 |
| 其他合作商戶 | 4% | 1,500 積分 | HK$7,500 爆額 | Klook、Circle K 等 |
| 基本簽賬 | 1% | 無上限 | 無上限 | 每 HK$20 = 1 積分 |
專家計算:「若月簽賬 HK$10,000,其中 HK$5,000 係 HKT 指定商戶(4% 回贈 = HK$200),剩餘 HK$5,000 基本簽賬(1% = HK$50),總月回贈僅 HK$250。相比 Citi Rewards 的 3% 無上限食購物娛樂,The Club 根本無得比」。
4. Club Shopping 購物平台「使用體驗差」
小斯及專業評測都指出,Club Shopping 作為積分唯一出口的問題:
Club Shopping 的局限:
- 商品選擇有限(主要電子產品、日用品)
- 網站介面老舊,流量差
- 購物體驗不如淘寶、Amazon
- 往往價格相對較貴
- 無法挑選想要的商品時,積分只能閒置
網民評價:「Club Shopping 件件都好貴,仲要選擇咁少。我寧願用 Citi Cash Back 嘅現金回贈去 Muji、UNIQLO 買我想要的,而家被迫用積分去 Club Shopping 買唔想要嘅野,根本係被綁架」。
5. 迎新優惠「相對不錯,但難以回本」
根據小斯最新資訊,Citi The Club 的迎新設計:
| 版本 | 簽賬要求 | 迎新獎賞 | 實質價值 |
|---|---|---|---|
| 基本版 | HK$5,000(2 個月內) | 5,000 Club 積分 | HK$1,000 |
| 小斯加碼版 | HK$5,000(2 個月內) | 5,000 Club 積分 + HK$1,000 現金回贈 | HK$2,000 |
表面上看,HK$2,000 迎新(小斯版)很不錯。但問題是 HK$1,000 現金回贈只有經小斯申請才有,基礎迎新僅 HK$1,000 Club 積分(必須在 Club Shopping 用)。
6. 沒有明確年費的「隱形成本」
值得注意的是,官方及各評測平台都 未明確提及年費。這可能意味著:
- 永久免年費(優勢)
- 或者年費隱含在「無明確說明」的細則中(風險)
相比 Citi Rewards 的明確 HK$1,800 年費 或 Mox Card 的明確永久免費,The Club 的年費狀況不透明。
連登討論區如何評價 Citi The Club 信用卡?
在 LIHKG 論壇上,Citi The Club 的評價極其負面,甚至被冠以「全港最廢卡」的名號。
1. 「全港最廢卡」的直白評價
最臭名昭著的帖文直言:
「全港最廢一定係 The Club 卡,積分完全無用,連交網上行月費都唔得」
這說明了兩個問題:
- Club 積分體系設計極差,無法滿足用家多元需求
- 甚至連原生 HKT 服務(網上行月費)都無法有效利用回贈
2. 「積分無用、綁死 Club Shopping」的共識
多名網民普遍吐槽:
「我寧願要現金回贈或里數,點知呢張卡俾我積分,只有得去 Club Shopping 用。Club Shopping 件件都好貴,完全冇購物慾」
「Club Shopping 商品選擇少、價格貴、介面爛,呢個平台根本唔係一個好嘅積分出口」
這反映了積分兌換選項單一帶來的「用家被綁架感」。
3. 與 Citi 其他卡的「功能蝕位」
有網民指出,Citi 系列卡的重疊問題:
「Citi Rewards 購物娛樂 3% 已經夠好,為咩要用 The Club 的 4% 去綁住 Club Shopping?同時有 Cash Back 食肆 2% 無上限,整個 Citi 系列卡根本相互蝕位」
這意味著 The Club 在 Citi 系列中不但無獨特優勢,反而因積分靈活性差而被邊緣化。
4. 「Citi 整體服務縮水」的背景
更大層面的批評指向 Citi 整體:
「Citi 香港呢排點解咁唔掂...係咁搶錢」
這種對母公司的不滿自然波及 Citi The Club,導致用家整體信心下降。
Citi The Club 信用卡與其他購物卡比較
以下將 Citi The Club 與另外兩張同類「購物導向」信用卡進行全面對比:
| 特性 | Citi The Club | Citi Rewards | Mox Card |
|---|---|---|---|
| 年薪要求 | HK$120,000 | HK$120,000 | 無 |
| 年費 | 未明確(似乎免費) | HK$1,800 | 永久免費 |
| 購物/娛樂回贈 | 4%(指定)+ 1%(基本) | 3%(無上限) | 1%(無上限) |
| HKT 指定商戶 | 4%(月上限 1,500 積分) | 無 | 無 |
| Club Shopping | 4%(月上限 500 積分) | 無 | 無 |
| 月爆額金額 | HK$7,500(指定)/ HK$2,500(Club) | HK$15,972 | 無上限 |
| 積分/現金兌換選項 | 僅 Club Shopping + HKT | 11 種里數計劃 | 現金回贈 |
| 靈活度 | ⭐⭐(極限) | ⭐⭐⭐⭐(超靈活) | ⭐⭐⭐ |
| 迎新優惠 | HK$2,000(小斯版) | HK$1,200 | HK$300 |
| The Club 會員福利 | 優先預訂演唱會、購物折扣 | 無 | 無 |
| 適合對象 | HKT 常客、Club Shopping 購物者、演唱會迷 | 購物娛樂愛好者、需靈活里數 | 追求簡單無上限、無年薪限制 |
三卡詳細比較分析
Citi The Club 的優勢:
- HKT 指定商戶 4% 獨家 — 對 1O1O、CSL、網上行常客有吸引力
- 可能永久免年費 — 相比 Rewards 的 HK$1,800 年費優勢明顯(若確實免費)
- The Club 會員福利 — 優先預訂演唱會、購物折扣、酒店優惠
- 迎新高達 HK$2,000(小斯版)
Citi The Club 的劣勢:
- Club 積分完全綁定 Club Shopping — 兌換選項單一,靈活性最低
- Club Shopping 平台體驗差 — 商品少、價格貴、介面爛
- 月爆額嚴苛 — HK$7,500 指定商戶、HK$2,500 Club Shopping
- 與 Citi Rewards 功能重合 — 3% 購物回贈已足夠
- 被評為「全港最廢卡」 — LIHKG 口碑極差
- 年費狀況不透明 — 官方未明確說明,存在隱患
Citi Rewards 的「全方位優勢」:
- 3% 購物娛樂無上限 — 適用所有線上線下購物
- 11 種里數計劃靈活兌換 — 用家自主性高
- 月爆額 HK$15,972 相對寬鬆 — 比 The Club 寬敞得多
- 購物娛樂類別廣泛 — 遠超 The Club 的指定商戶局限
Mox Card 的「簡潔無敵」:
- 1% 基本簽賬無上限 — 簡單直接
- 永久免年費 — 無成本壓力
- 無年薪要求 — 申請最簡單
- 現金回贈直接有用 — 無綁定,用家自主
最終結論:Citi The Club 信用卡值得申請嗎?
值得申請,如果…
- 你是 HKT 集團重度用戶(1O1O、CSL、網上行、Now TV 月費合計 HK$1,000+)
- 你 經常在 Club Shopping 購物(即使價格較貴,也願意配合積分使用)
- 你 經常參與演唱會及表演,重視優先預訂權
- 你願意 承受積分綁定 Club Shopping 的約束(無其他兌換選項)
- 你能確認卡確實永久免年費(官方未明確說明時保持謹慎)
- 你對迎新 HK$2,000(小斯版)有吸引力
不值得申請,如果…
- 你追求 靈活積分兌換(里數、現金、禮品多選)— 改用 Citi PremierMiles 或 Mox Card
- 你 不是 HKT 重度用戶,無法充分利用 4% 回贈
- 你 討厭 Club Shopping 的購物體驗(貴、選擇少、介面差)
- 你 月簽賬超 HK$7,500 指定商戶,會頻繁爆額至 1%
- 你需要 購物娛樂 3% 無上限——Citi Rewards 更勝
- 你無法承受「積分被綁死」的感覺——LIHKG 戶評為「全港最廢卡」
總結而言:Citi The Club 信用卡是一張 「設計失敗、生態閉環、用家體驗最差」的「失敗卡」。雖然 4% HKT 指定商戶回贈聽起來不錯,但適用範圍極狹窄;Club 積分完全綁定 Club Shopping 的設計更是終極失敗——當用家無法自由選擇兌換方式時,再高的回贈率都形同虛設。連登仔的評價「全港最廢卡」並非誇大其辭,而是對設計缺陷的直白呈現。與其申請 The Club,不如 Citi Rewards(靈活里數)+ Citi Cash Back(現金回贈) 的雙卡組合,或乾脆用 Mox Card(1% 無上限) 一卡走天下。The Club 的 HKT 會員福利(演唱會優先預訂)是唯一亮點,但若不經常參與演唱會,申請此卡實屬「自找罪受」。
- https://flyformiles.hk/55328/citi-the-club%E4%BF%A1%E7%94%A8%E5%8D%A1
- https://www.mrmiles.hk/citi-club/
- https://flyformiles.hk/2838/citi-rewards-%E4%BF%A1%E7%94%A8%E5%8D%A1
- https://moneyhk101.com/sc-smart-card-review/
- https://lihkg.com/thread/3375733/page/2
- https://debitbaba.com/citi-the-club/
- https://hkcashrebate.com/citi-cash-back
- https://lihkg.com/thread/4043281/page/1
- https://blog.hktvmall.com/hktvmore-lifestyle/hktvmall-discountcode-vip/
- https://flyformiles.hk/85820/citi-ultima-%E4%BF%A1%E7%94%A8%E5%8D%A1
- https://www.moneyhero.com.hk/blog/zh/the-club-%E7%A9%8D%E5%88%86-%E5%85%8C%E6%8F%9B-%E5%88%B0%E6%9C%9F
- https://moneyhk101.com/heng-sheng-travel-visa-signature-card-review/
- https://flyformiles.hk/7552/citi-cash-back-mastercard
- https://www.citibank.com.hk/chinese/credit-cards/citi-the-club-card/
- https://flyformiles.hk/62994/%E3%80%90citi%E4%BF%A1%E7%94%A8%E5%8D%A1club-shopping%E5%84%AA%E6%83%A0%E3%80%91%E8%B3%BC%E7%89%A9%E5%8F%AF%E6%B8%9B%E9%AB%98%E9%81%94600%EF%BC%81%E7%94%A8%E5%9F%8Bciti-the-club-%E4%BF%A1%E7%94%A8
- https://www.mrmiles.hk/red-hot-winter/
- https://www.citibank.com.hk/english/credit-cards/welcome-offers/tnc/card_welcome_offer_tnc_0625_v2.pdf?ecid=lihkg
- https://www.netvigator.com/pdf/redemption/club-premium-redemption-chi.pdf
- https://www.theclub.com.hk/zh/earn.html
- https://www.theclub.com.hk/zh/earn/the-club-partner-offers.html
- https://www.instagram.com/reel/C1n7jKlN2E1/


