DBS Eminent Card好唔好?綜合LIHKG網民意見、比較平台/KOL評價
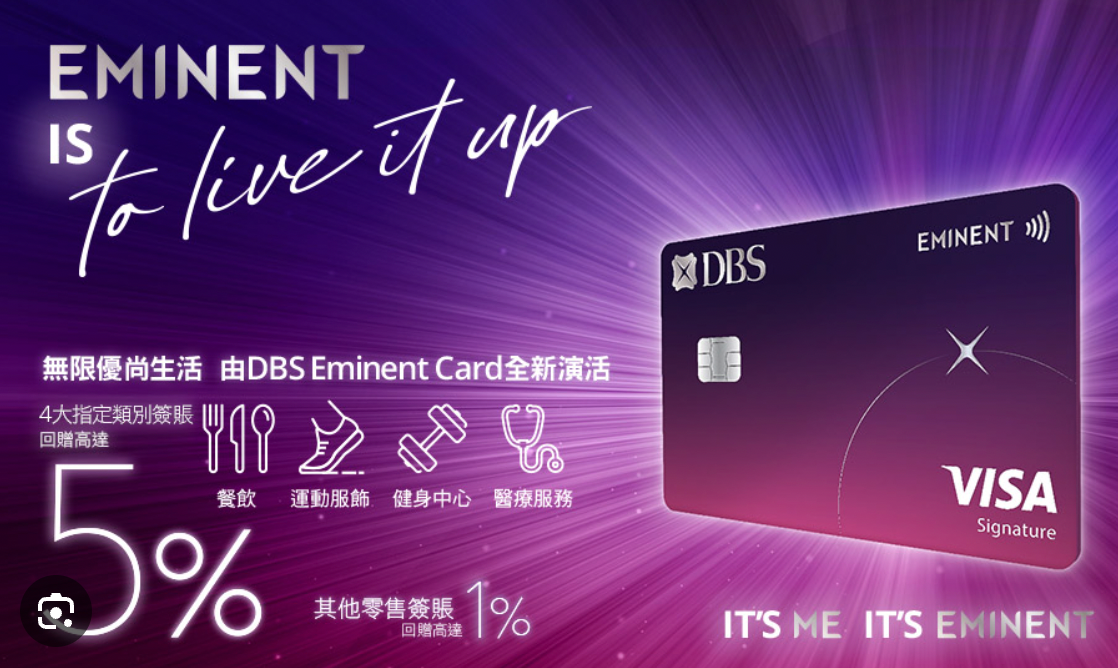
步入 2026 年,香港信用卡市場的回贈結構已高度細分化。在「網購」與「旅遊」之外,有一張卡憑藉其在「民生剛需」類別的強悍表現,始終佔據著精明消費者的錢包,那就是 DBS Eminent Card(包括 Visa Signature 及 Platinum 版本)。這張卡在 2026 年被廣泛譽為「食飯、睇醫生、做 Gym」的三大專項神卡。本文將綜合各大理財平台 KOL 的深度分析與連登(LIHKG)網民的實戰評價,為你拆解這張 5% 高回贈神卡在 2026 年的真實戰力。
DBS Eminent Card 好唔好?
在 2026 年的信用卡評論界,DBS Eminent Card 的定位非常精確:「四大指定類別的 5% 狙擊手」。各大理財 KOL 與比較平台對其評價多聚焦於其回贈的「精準度」與「穩定性」。
1. 四大指定類別 5% 高回贈
小斯等 KOL 指出,這張卡的靈魂在於其四大指定簽賬類別:
- 餐飲 (Dining): 涵蓋本地全港餐廳,是目前 2026 年本地食飯回贈率最高的卡片之一。
- 健身中心 (Fitness): 適合在 2026 年越來越關注健康的都市人,繳付大型健身房或瑜伽中心會費。
- 醫療服務 (Medical): 這是該卡最強的優勢,涵蓋全港診所及醫院,是少數能在醫療開支上獲取高額回贈的卡片。
- 電子產品 (Electronics): 購買手機、電腦等大型電器的首選。
2. Visa Signature 與 Platinum 版本的選擇陷阱
Moneyhero 與 Moneysmart 特別提醒,2026 年的申請者必須留意兩個版本的差異:
- Visa Signature (VS): 5% 回贈上限較高。每月首 HK$8,000 的指定簽賬可享 5%,超出後或非指定類別為 1%。
- Platinum (白金卡): 5% 回贈上限極低。每月首 HK$2,000 的指定簽賬可享 5%。 這意味著,如果你每月食飯或看醫生的開支超過兩千,**白金版本絕對「唔夠食」**,必須年薪達標(HK$360,000)申請 VS 版本才能發揮威力。
3. DBS Card+ App 的使用者體驗
Hong Kong Card 在 2026 年的測評中稱讚了 DBS 的 App 體驗。回贈會以「DBS$」形式存入,用戶可以透過「一扣即享(InstaRedeem)」功能,在 App 內直接以 1:1 的比例扣減賬單,操作極其直觀。
連登討論區如何評價 DBS Eminent Card?
在 LIHKG(連登)討論區,網民對這張卡的評價非常務實,甚至將其封為「醫療神卡」。
1. 「醫療/牙醫專用卡」
連登網民最推崇這張卡的場景是看私家醫生或洗牙。
網民 A: 「2026 年喇,睇醫生咁貴,一定要帶 Eminent。去私家診所或者牙醫,隨便一單都過千,扣返 5% 已經夠俾一半藥費咁滯。其他卡交醫務費用通常得 0.4%,呢張係必備。」
2. 對於「登記制」的抱怨
雖然回贈高,但連登仔對其每年的登記制度有所不滿。
網民 B: 「DBS 最煩係每年都要重新登記個 5% 獎賞計劃。2026 年我都試過一次唔記得登記,簽咗幾千蚊食飯得返 1% 基本回贈,真係欲哭無淚。巴打們記住開卡第一件事係登記!」
3. 「健身房/做 Gym」愛好者的選擇
網民 C: 「我每個月供緊物理治療同 Gym Room,用 Eminent VS 啱啱好。每個月 $8,000 額基本上夠晒 cover 我呢類健康支出,5% 係實收,唔使計哩數咁煩。」
DBS Eminent Card 與其他熱門現金回贈信用卡比較
踏入 2026 年,為了讓你更清晰地看到 DBS Eminent 的競爭力,我們將其與三張主流競爭對手進行橫向對比:
| 比較項目 | DBS Eminent (VS) | 滙豐 Visa Signature | 渣打 Smart Card | 恒生 Travel+ VS |
| 主要回贈率 | 5% (四大指定類別) | 3.6% (最紅自主類別) | 5% (指定民生商戶) | 5% (本地食飯/交通) |
| 海外回贈 | 2% (VS 版本) | 3.6% (最紅自主) | 0.56% (免 1.95% 手續費) | 7% (指定國家) |
| 主要回贈上限 | 每月首 $8,000 簽賬 | 每年首 $100,000 簽賬 | 無門檻 | 每月回贈上限 $500 |
| 回贈形式 | DBS$ (抵銷賬單) | 獎賞錢 (RC) | 現金回贈 | +FUN Dollars |
| 2026 綜合評價 | 醫療、健身、食飯首選 | 靈活平衡、全能之選 | 超市、麥當勞民生必備 | 旅遊進攻、高百分比 |
深度分析比較:
- 對比 滙豐 Visa Signature:如果你的「最紅自主獎賞」選擇了「賞膳食」,滙豐的 3.6% 雖然低於 DBS 的 5%,但滙豐的每年上限(10 萬)更適合間中會有大額應酬的人。DBS 則是「穩定輸出」型,適合每月規律在四大類別消費的人。
- 對比 恒生 Travel+ VS:2026 年恒生 Travel+ 的本地食飯也有 5%,與 DBS 持平。但恒生有每月 $6,000 的最低簽賬門檻。DBS Eminent 則沒有最低門檻,只要你簽了那四大類別,首一港元即計 5%。
- 醫療類別的壟斷:這是 DBS 的殺手鐧。滙豐、恒生及渣打的 5% 類別中,基本都不包含「醫療服務」。如果你有長期醫療開支或打算進行醫美、牙科治療,DBS Eminent 是唯一的 5% 選擇。
2026 年實測:以 10 萬港元簽賬為例的預期收益
假設你一年的消費習慣如下:HK$60,000 用於四大指定類別(每月平均 $5,000,未超過 $8,000 上限),HK$40,000 用於其他一般消費。
根據回贈公式計算利息收益:
$$I = (P_{special} \times 5\%) + (P_{general} \times 1\%)$$
- 指定類別回贈 (5%):$60,000 X 5% = $3,000
- 一般消費回贈 (1%):$40,000 X 1% = $400
- 總回贈收益: HK$3,400
分析: 在 2026 年,如果你能精準將食飯、看病和買電器的開支集中在 DBS Eminent,你的綜合回贈率可高達 3.4%。這比無腦使用渣打 Simply Cash 的 1.5% 高出一倍以上。
結語:DBS Eminent Card 到底好唔好?
最終評價:這是一張「不可替代的專項功能卡」。
- 優點: 2026 年全港最強的醫療及健身回贈,食飯 5% 且無最低簽賬門檻,App 抵銷賬單極方便。
- 缺點: 必須每年登記,非指定類別回贈平庸(1%),白金版上限極低。
專家建議:
如果你符合年薪 HK$360,000 的要求,DBS Eminent Visa Signature 是 2026 年必入的「民生防守卡」。你可以將其與 HSBC Red(專攻網購 4%)及 渣打 Smart Card(專攻超市 5%)配搭使用。


