建行銀聯雙幣信用卡好唔好?綜合LIHKG連登網民、KOL、比較平台評價
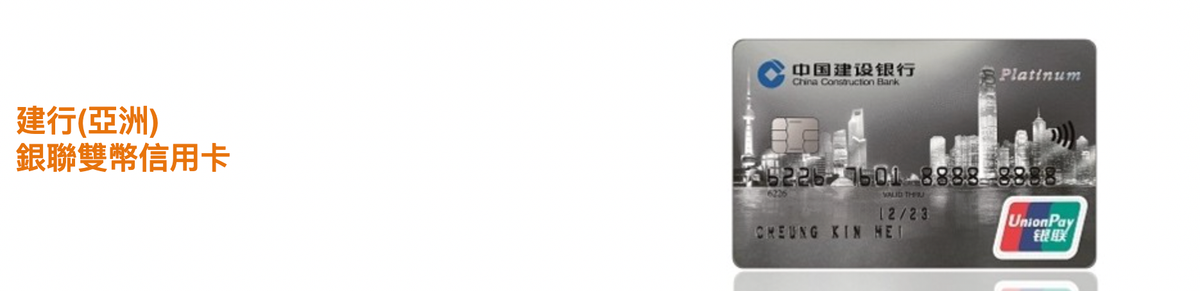
建行(亞洲)銀聯雙幣信用卡以海外簽賬無手續費著稱,一卡兼備港幣及人民幣功能,適合經常往返內地消費的香港用戶。不過,與信銀大灣區、滙豐Pulse等新推銀聯卡相比,基本回贈率偏低。本文整合hkcashrebate、小斯、蛋黃視覺等評測平台意見,帶你深入瞭解這張卡是否值得申請。
建行銀聯雙幣信用卡好唔好?
建行銀聯雙幣信用卡最突出的優勢是海外簽賬完全豁免手續費及外幣折算費。相比Visa/Mastercard一般收取1.95%-2%的外幣交易手續費,建行卡持有人在日本、泰國、美國等地簽賬時能夠直接節省近2%成本。根據hkcashrebate分析,這意味著使用建行TRAVO Mastercard進行海外簽賬時,即使基本回贈只有4%,扣除1.95%手續費後仍能淨賺2.05%回贈,對於經常海外旅遊的消費者而言相當划算。
一卡雙幣設計:人民幣交易零匯率風險
建行銀聯雙幣信用卡集港幣及人民幣信用卡戶口於一卡,內地簽賬以人民幣結算,香港及海外簽賬則以港幣結算。這一設計徹底消除了匯率波動風險——即使人民幣對港幣升值或貶值,你的中國消費額度始終以人民幣計算,無需支付額外的貨幣兌換成本。據moneysmart評測,這項功能是銀聯雙幣卡相比普通Visa/Mastercard雙幣卡的重要優勢,特別適合頻繁進出大灣區的上班族。
現金回贈與積分計劃:靈活選擇
持卡人每港幣/人民幣1元簽賬可獲1分,積分有效期長達2年。根據官方資訊,250分可兌換港幣/人民幣1元現金回贈,即基本回贈率為0.4%。白金卡持有人更可將積分兌換為亞洲萬里通里數,每15分換1里,為有出國旅遊計劃的用戶提供額外選擇。相比安信EarnMORE銀聯卡的全年無上限2%現金回贈,建行銀聯雙幣卡基本回贈率確實較低,但其海外手續費優勢能夠彌補這一差距。
評測平台共識
hkcashrebate指出,建行銀聯雙幣卡最適合「海外簽賬為主」的用戶,尤其當你需要在內地使用人民幣結算時優勢最大。**小斯(flyformiles)**則補充,建行全線信用卡(包括eye卡、TRAVO卡)的優勢在於迎新優惠相對穩定且容易達成簽賬要求。**蛋黃視覺(yolkinsight)**強調,建行eye卡的網購2%回贈搭配食肆推廣(最高11%)比銀聯雙幣卡更值得申請,不過雙幣卡對於一卡雙幣需求明確的用戶仍有一定吸引力。
LIHKG連登討論區如何評價建行銀聯雙幣信用卡?
討論區主要觀點
在LIHKG高回贈信用卡討論區,網民對建行銀聯雙幣卡的評價相對中立。主要討論集中在以下幾點:
1. 基本回贈率偏低的共識
討論區用戶普遍認為,建行銀聯雙幣卡的0.4%基本回贈率在眾多銀聯卡中並無特別優勢。相比之下,安信EarnMORE銀聯卡提供全年無上限2%回贈(包括Apple Pay手動增值八達通),整體現金回贈能力更強。
2. 海外簽賬無手續費的實際價值
儘管基本回贈較低,但網民普遍認可建行卡「0%外幣交易手續費」的優勢。特別是對於簽賬金額大、頻率高的商務旅客而言,每筆交易節省的1.95%手續費確實不可小覷。
3. 人民幣賬戶功能的實用性
部分討論者指出,對於經常在深圳、廣州等大灣區城市消費的香港居民,一卡雙幣且人民幣直接扣賬的設計能顯著簡化匯兌流程。不過,隨著支付寶、微信支付在內地的普及,信用卡使用頻率已大幅下降,這一優勢正在弱化。
4. 與新推銀聯卡的比較
近兩年信銀國際推出「大灣區雙幣信用卡」、滙豐推出「Pulse銀聯雙幣鑽石卡」後,討論區用戶傾向於推薦這些新卡而非建行銀聯雙幣卡。特別是信銀大灣區卡的人民幣簽賬最高可達10%回贈(含推廣),滙豐Pulse的內地簽賬達4.4%回贈,都明顯優於建行。
建行銀聯雙幣信用卡與其他銀聯雙幣信用卡比較
| 信用卡 | 人民幣簽賬回贈 | 海外簽賬回贈 | 年費 | 核心優勢 |
|---|---|---|---|---|
| 建行銀聯雙幣 | 0.4%(基本) | 0%手續費 + 0.4%回贈 | 需確認 | 海外無手續費;一卡雙幣;白金可換里數 |
| 信銀大灣區雙幣 | 4%-10%(推廣) | 2%-4% | $1,800(首年免) | 人民幣/雲閃付高回贈;電子錢包4%;推廣力度大 |
| 滙豐Pulse銀聯雙幣 | 4.4%(配合自主獎賞) | 2%-4%(配合推廣) | $1,800(首兩年免) | 內地二維碼額外2%;無手續費;鑽石卡權益豐富 |
| 東亞銀聯雙幣鑽石 | 5.2%(人民幣簽賬) | 3%基本回贈 | $1,800 | 人民幣簽賬高回贈;鑽石卡貴賓室;年費容易豁免 |
| Citi Rewards銀聯 | 3%(購物娛樂) | 0.4% + 可換里數 | $480 | 積分無限期;可換多種里數;年費便宜 |
| 安信EarnMORE銀聯 | 2%(全年無上限) | 2% | 永久免年費 | 無上限現金回贈;Apple Pay2%;八達通自動增值1% |
優劣勢分析
建行銀聯雙幣卡 vs 信銀大灣區雙幣卡
信銀大灣區卡在人民幣消費領域完全壓倒建行。人民幣簽賬的4%-10%回贈(推廣期內)遠高於建行的0.4%,特別是高頻消費用戶透過雲閃付App支付可達4%額外回贈。唯一的劣勢是信銀卡需付$1,800年費(首年免),而建行銀聯雙幣卡年費需另行確認。
建行銀聯雙幣卡 vs 滙豐Pulse銀聯雙幣鑽石卡
滙豐Pulse在內地及澳門簽賬方面表現更優。配合「最紅自主獎賞」及二維碼推廣,內地簽賬可達4.4%回贈,且首兩年免年費。不過,建行卡的一卡雙幣設計(人民幣直接扣賬)仍有獨特優勢,且不受推廣期限制——全年都能享受海外手續費豁免。
建行銀聯雙幣卡 vs 安信EarnMORE銀聯卡
論現金回贈,安信EarnMORE銀聯卡是明顯贏家:全年無上限2%回贈,涵蓋Apple Pay及八達通自動增值。且永久免年費,年薪門檻更低。建行卡只有在「海外簽賬為主」的場景下才能展現優勢。
推薦人群
建行銀聯雙幣卡適合:
- 經常海外旅遊(日本、泰國、美國),追求無手續費優勢
- 頻繁在大灣區人民幣消費,需要一卡雙幣功能
- 有飛行里數兌換需求的高級消費者(白金卡)
不適合:
- 以本地港幣簽賬為主的消費者(基本回贈太低)
- 只在內地消費、追求高回贈的用戶(信銀、滙豐、東亞更優)
- 重視年費成本的保守型消費者(安信EarnMORE免年費)


