Citi八達通白金卡好唔好?綜合LIHKG連登網民、KOL、比較平台評價
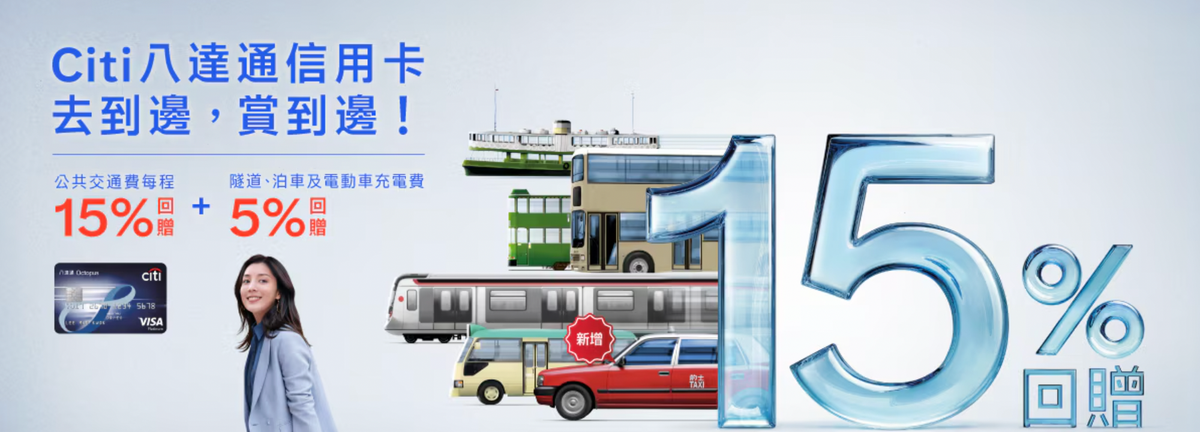
Citi 八達通白金卡是花旗銀行針對「通勤族與日常公交使用者」設計的「交通導向型卡」,以 15% 交通費回贈(港鐵、巴士、渡輪等) 及 一卡二用(信用卡內置八達通) 的獨特組合吸引消費者。然而,這張卡最大的陷阱在於 月簽賬 HK$4,000 的啟動門檻 及 年費 HK$1,800 的成本壓力。本文將從各大理財平台及連登網民的真實評價,深入分析這張「專款專用卡」的真實價值。
Citi 八達通白金卡好唔好?
Citi 八達通白金卡的核心定位是:交通費專家,但需要精算簽賬才能回本。其強大之處在於 15% 交通費回贈市場獨家,但劣勢同樣致命——月簽賬要求嚴苛、回贈基數有限、年費不易回本。
1. 15% 交通費回贈的「市場獨家」優勢
MoneyHero 及 hkcashrebate 均強調,Citi 八達通白金卡的 15% 交通費回贈在香港信用卡市場中絕無僅有。這適用於所有公共交通——
| 計入 15% 回贈的交通類別 | 月回贈上限 |
|---|---|
| 港鐵簽賬 | HK$300-500 |
| 巴士(九巴、龍運、城巴、新巴) | HK$300-500 |
| 綠色小巴、渡輪、電車 | HK$300-500 |
| 的士 | HK$300-500 |
專家評價:「如果你月交通費達 HK$2,000-3,000,15% 回贈即等於月省 HK$300-450,年省 HK$3,600-5,400,呢個優勢係渣打 Simply Cash(1.5% 八達通增值)或 Citi Cash Back(無交通專享)都無法比較的」。
2. 月簽賬 HK$4,000 的「隱形門檻」陷阱
但所有評測平台都強調了一個 決定性的條件:
必須每月合資格簽賬達 HK$4,000 才能解鎖 15% 交通費回贈。以下是實際情況:
| 月簽賬總額 | 交通費回贈 | 月回贈上限 | 實質年省成本 |
|---|---|---|---|
| 少於 HK$4,000 | 無 15% 回贈 | 基本 0.5% | 年省 HK$0 |
| HK$4,000-9,999 | 15%(交通費部分) | HK$300/月 | 年省 HK$3,600 |
| HK$10,000+ | 15% 交通 + 5% 隧道泊車 | HK$500-1,000/月 | 年省 HK$6,000-12,000 |
網民警告:「簽賬要求由 HK$3,000 加到 HK$4,000,對好多人嚟講係額外壓力。尤其係如果你唔止申請 Citi 卡,跨卡簽賬分散嘅話,好難集中簽夠 HK$4,000」。
3. 回贈「基數有限」的陷阱
里先生詳細指出,Citi 八達通白金卡有個「易被忽視的陷阱」:
15% 回贈係計在「交通費」上,而非「整體簽賬」上。以下是實際例子:
假設月簽賬 HK$4,000:
| 簽賬類別 | 金額 | 回贈率 | 回贈金額 |
|---|---|---|---|
| 交通費(港鐵、巴士) | HK$1,000 | 15% | HK$150 |
| 其他本地簽賬 | HK$3,000 | 0.5% | HK$15 |
| 總回贈 | — | 平均 4.1% | HK$165 |
對比分析:
- 若月交通費只有 HK$500,即使簽賬達 HK$4,000,月回贈僅 HK$75(年 HK$900),遠低於預期的 HK$300
- 若想拿足 HK$300 月回贈,交通費需達 HK$2,000(假設 15% 回贈率)
- 這對「交通支出少」的人非常不利
網民吐槽:「每月要簽 HK$4,000,但交通費得 HK$500,咁我隻係賺 HK$75,其他 HK$3,500 得 0.5% 回贈,等於整體冇咩意思」。
4. 年費 HK$1,800 的「回本困難」
Talk Money 及小斯均計算,要將 HK$1,800 年費「攤平」是多困難:
假設月交通費 HK$1,000(已達中等水平):
| 項目 | 金額/回贈 |
|---|---|
| 月交通費 | HK$1,000 |
| 15% 回贈 | HK$150/月 |
| 年交通費回贈 | HK$1,800/年 |
| 年費成本 | HK$1,800/年 |
| 淨獲益 | HK$0(打平) |
專家結論:「要完全抵消年費,交通費需要達到 HK$1,000/月(即約 HK$12,000/年)。若低於此,你基本上係靠迎新回贈或政府交通津貼才能回本」。
相比之下:
- Citi Cash Back 的年費也是 HK$1,800,但其 1-2% 無上限回贈 對一般消費者更友善
- 渣打 Simply Cash 永久免年費,八達通增值回贈 1.5%(比 Citi 八達通的 0.5% 高)
5. 「一卡二用」的便利與風險
MoneyHero 突出了信用卡內置八達通的便利性:
優勢:
- 一卡搞定,無需攜帶實體八達通卡
- 可於手機錢包 Apple Pay/Google Pay 內使用八達通功能
- 自動增值方便,毋須手動儲值
隱患:
- 若信用卡到期或被取消,八達通功能同時失效
- 若已登記其他服務(如屋苑自動扣費、水電煤自動儲值),卡失效時可能造成麻煩
- 相比獨立八達通卡的穩定性,此卡的「綁定」風險更高
網民警告:「張卡到期時,八達通果陣功能會凍結,如果你登記咗屋苑管理費自動增值,可能會 fail payment。要記住提前替換」。
6. 迎新優惠:「易達但吸引力一般」
根據最新資訊,Citi 八達通白金卡的迎新設計:
| 時期 | 簽賬要求 | 自動增值要求 | 迎新回贈 |
|---|---|---|---|
| 基本版 | HK$1,000 | 最少 1 次 HK$500 | HK$300 |
| 2025/12 加碼版 | HK$5,000 | 最少 1 次 HK$500 | HK$2,500 |
計算:加碼版迎新 HK$2,500 相當於 可覆蓋次年年費的大部分(HK$1,800),實質上首年成本僅 HK$0-700,性價比不錯。
連登討論區如何評價 Citi 八達通白金卡?
在 LIHKG 論壇上,Citi 八達通白金卡的評價呈現 「交通費充足的人讚、交通費少的人貶」 的鮮明分裂。
1. 「交通貴族」的必備卡
有規律乘搭公交(尤其經常搭的士或跨區通勤)的網民對此卡評價甚高:
「每月交通費 HK$2,500,15% 回贈等於月省 HK$375,年省 HK$4,500。呢個優勢係其他卡完全冇嘅」
「搭車有回贈,隧道費仲有 5%,自駕一族最愛。配合政府交通津貼,月月都賺到」
這類用家認為,只要月交通費達 HK$1,500+,此卡年費即算合理。
2. 「月簽賬門檻」的吐槽聲浪
不少網民批評月 HK$4,000 簽賬要求的不合理性:
「為咗 15% 交通回贈,要每個月簽 HK$4,000 先得,呢個門檻有啲離譜。我有 Citi PremierMiles 同 Cash Back,根本集中唔到 HK$4,000 佢一張卡」
「如果只係用嚟儲八達通自動增值,0.5% 回贈根本冇咩用,不如用渣打 Simply Cash 嘅 1.5%」
這反映了現實——多卡使用時代,集中簽賬變得困難,導致月簽賬要求容易落空。
3. 「卡失效時八達通也失效」的風險警告
有經驗的網民指出了一個 關鍵風險:
「呢張卡最煩嘅地方係,張卡到期時八達通功能會凍結。如果你登記咗屋苑自動扣費或水費自動儲值,可能會造成 payment fail」
「應該考慮保持一張獨立八達通卡作後備,唔好完全依賴信用卡八達通」
這提醒了用家,一卡二用的便利性背後隱藏著風險。
4. 「與其他卡配合」的折衷方案
有精明的網民提出了組合使用的建議:
「可以用 Citi 八達通搞交通,Citi Cash Back 搞食肆 2%,AEON 搞網購 6%,咁先至著數」
這意味著 Citi 八達通白金卡不是「全能卡」,而是「專款專用卡」,必須配合其他卡才能形成完整覆蓋。
Citi 八達通白金卡與其他交通/八達通卡比較
以下將 Citi 八達通白金卡與另外兩張同類「交通/八達通導向」信用卡進行全面對比:
| 特性 | Citi 八達通白金卡 | Citi Cash Back | 渣打 Simply Cash |
|---|---|---|---|
| 年薪要求 | HK$120,000 | HK$120,000 | HK$96,000 |
| 年費 | 首年免,次年 HK$1,800 | 首年免,次年 HK$1,800 | 永久免費 |
| 交通費回贈 | 15%(獨家) | 無 | 無 |
| 八達通自動增值 | 0.5% | 1% | 1.5%(最高市場) |
| 本地簽賬 | 0.5% | 1% | 1.5% |
| 食肆簽賬 | 0.5% | 2% | 1.5% |
| 酒店簽賬 | 0.5% | 2% | 1.5% |
| 海外簽賬 | 0.5% | 2% | 1.5% |
| 月簽賬門檻 | HK$4,000(解鎖 15% 交通) | 無 | 無 |
| 月回贈上限 | HK$300-500(交通) | 無上限 | 無上限 |
| 一卡二用八達通 | 有 | 無 | 無 |
| 迎新優惠 | HK$300-2,500 | HK$1,200+ | HK$500 |
| 適合對象 | 月交通費超 HK$1,500、月簽賬達 HK$4,000+ | 食肆酒店常客、追求無上限回贈 | 八達通常用者、追求最高八達通回贈 |
三卡詳細比較分析
Citi 八達通白金卡的優勢:
- 15% 交通費回贈獨家無敵 — 市場上無其他卡提供此優惠
- 一卡二用 — 信用卡內置八達通,方便攜帶
- 隧道費/泊車費 5% 回贈 — 對自駕一族額外優惠
- 可與政府公共交通津貼疊加 — 雙重優惠
- 低年薪門檻 — HK$120,000 與其他高級卡相比親民
- 迎新高達 HK$2,500 — 能覆蓋年費的大部分
Citi 八達通白金卡的劣勢:
- 月簽賬要求嚴苛 — HK$4,000 門檻,若無法達成即無 15% 回贈
- 回贈基數有限 — 15% 僅計交通費,若交通費少則整體回贈遠低於想像
- 年費不易回本 — 需月交通費達 HK$1,000+ 才能用回贈抵銷年費
- 卡失效時八達通也失效 — 存在一卡二用的風險
- 八達通回贈 0.5% 遠低於競爭對手 — 渣打 Simply Cash 的 1.5% 遠勝
- 其他簽賬無特色 — 本地/食肆/酒店簽賬都只有 0.5%,不如 Cash Back 的 1-2%
Citi Cash Back 的「全能型」優勢:
- 食肆酒店 2% 無上限 — 日常消費友善
- 海外簽賬 2% 無上限 — 旅行時有回贈
- 八達通增值 1% — 雖不及 Simply Cash 但優於八達通白金
- 無交通專享 — 但作為「通用卡」年費 HK$1,800 回本容易
渣打 Simply Cash 的「免費之王」地位:
- 永久免年費 — 無年費壓力
- 八達通增值 1.5% 市場最高 — 對八達通常用者無敵
- 其他簽賬 1.5% 無上限 — 簡單易用,回贈率穩定
- 年薪最低要求 — HK$96,000(比 Citi 系列低)
最終結論:Citi 八達通白金卡值得申請嗎?
值得申請,如果…
- 你 月交通費穩定在 HK$1,500 以上(港鐵、巴士、的士、渡輪等合計)
- 你 每月簽賬能穩定達 HK$4,000+(以解鎖 15% 交通費回贈)
- 你 經常自駕或需支付隧道費/泊車費(5% 額外回贈)
- 你願意 承受年費 HK$1,800,且能透過交通費回贈或迎新回贈抵銷
- 你 喜歡一卡二用,願意用信用卡內置八達通(而非獨立八達通卡)
- 你願意 主動登記交通費回贈計劃 及 與政府交通津貼組合
不值得申請,如果…
- 你 月交通費少於 HK$1,000 — 15% 回贈無法抵銷年費,改用渣打 Simply Cash
- 你 月簽賬無法穩定達 HK$4,000 — 喪失核心優勢
- 你 以八達通增值為主要用途 — 0.5% 遠不如 Simply Cash 的 1.5%
- 你 經常食肆酒店簽賬 — Citi Cash Back 的 2% 無上限更勝
- 你 無法承受年費壓力 — 永久免費卡(渣打 Simply Cash)更適合
- 你 無法承受卡失效時八達通也失效的風險 — 保持獨立八達通卡更安心
總結而言:Citi 八達通白金卡是一張 「為特定人群量身訂做、但門檻嚴苛」的專款專用卡。若你的消費形態符合「月交通費 HK$1,500+、月簽賬 HK$4,000+」的條件,15% 交通費回贈(年省 HK$3,600-6,000)確實足以抵銷 HK$1,800 年費。但若交通費少於 HK$1,000 或無法達成月簽賬門檻,這張卡立即淪為「高年費、低回贈」的平凡卡。連登仔的評價總結為:「有啲人話抵到爆,有啲人話完全廢卡,因為真係要非常切合你嘅消費模式先著數。若唔確定自己有冇條件,不如用免費嘅渣打 Simply Cash 穩陣啲」。這精準概括了 Citi 八達通白金卡的「兩極分化」定位。
資料來源:
- https://www.moneyhero.com.hk/zh/credit-card/products/citi-octopus-platinum-card
- https://www.moneyhero.com.hk/zh/credit-card/blog/%E8%A7%A3%E6%A7%8B-citi-%E5%85%AB%E9%81%94%E9%80%9A-%E7%99%BD%E9%87%91%E5%8D%A1
- https://lihkg.com/thread/3710411/page/1
- https://www.mrmiles.hk/citi-octopus/
- https://www.mrmiles.hk/octopus-credit-card/
- https://lihkg.com/thread/1246341/page/1
- https://hkcashrebate.com/citi-cash-back
- https://moneyhk101.com/dbs-eminent-card-review/
- https://www.moneysmart.hk/zh-hk/credit-cards/citi-octopus-platinum-card
- https://jetsoeatplaybuy.com/citi%E5%85%AB%E9%81%94%E9%80%9A%E7%99%BD%E9%87%91%E5%8D%A1%E6%94%BB%E7%95%A5-%E4%BA%A4%E9%80%9A%E8%B2%BB%E5%9B%9E%E8%B4%88%E9%AB%98%E9%81%9415%EF%BC%8C%E8%BC%95%E9%AC%86%E7%9C%81%E9%8C%A2/
- https://hkcashrebate.com/octopus
- https://www.moneysmart.hk/zh-hk/credit-cards/citi-octopus-platinum-card-student
- https://amp.lihkg.com/thread/686461/page/26
- https://www.mrmiles.hk/citibank-credit-card/
- https://www.mrmiles.hk/dining-card/
- https://www.moneysmart.hk/zh-hk/personal-loan/debt-consolidation-loans-lihkg-faq-ms
- https://www.moneyhero.com.hk/zh/credit-card/comparison/octopus-credit-cards


