【香港人買內地醫保】如何參加?北上居住、升學或就業是否必買?
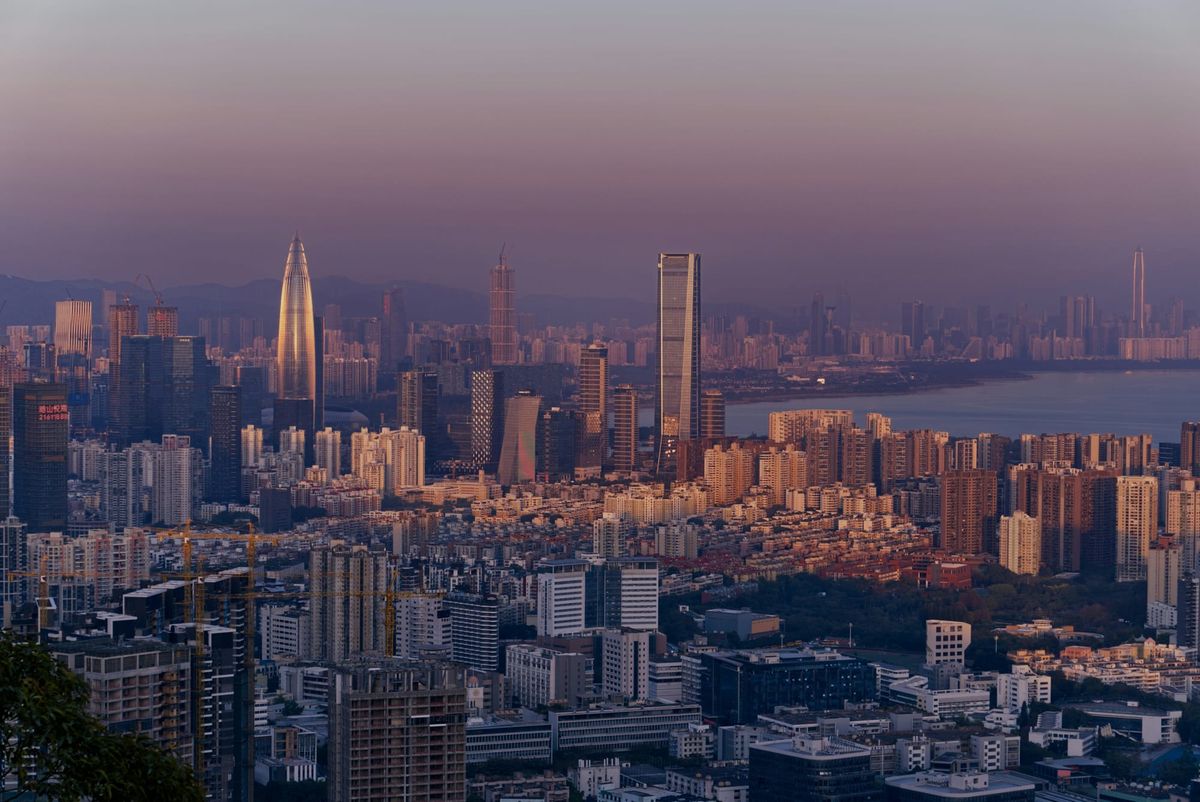
近年來,粵港澳大灣區發展一日千里,加上交通基建日益完善,不少香港人選擇北上發展、就學,甚至於退休後移居內地享受更寬廣的生活空間。然而,在內地長期生活,首要解決的就是看病就醫的保障問題。
究竟什麼是內地醫保?香港人沒有內地工作可以買嗎?每個月要供多少錢?又該如何辦理手續?Moneyhk101為你整理出這篇詳盡的港人內地醫保懶人包,助你輕鬆為未來的跨境生活築起健康防線。
Follow 埋我哋嘅Threads專頁睇更多理財慳錢心得:

內地醫保是什麼?與香港醫保有哪些分別?
在探討如何購買之前,我們必須先弄清楚內地「醫保」的概念。內地的社會保險體系由「五險」構成,包括基本養老保險、基本醫療保險(即醫保)、工傷保險、失業保險及生育保險。其中,「醫保」就是政府為市民提供的一張基礎醫療安全網。
內地醫保 vs. 香港醫療保險(如自願醫保):
- 性質不同: 內地醫保屬於政府主導的「社會保險」,帶有社會福利及互助性質;而香港的醫療保險(如自願醫保)多屬商業保險機構提供的「商業保險」。
- 覆蓋範圍: 內地醫保涵蓋了門診、住院及部分藥物費用,但通常設有自付額(起付線)、最高賠償額(封頂線)及報銷比例(如 60%至90%),部分進口藥物或特效藥需自費。香港商業醫保則主要針對住院及手術開支,高端醫保甚至能做到全數賠償及覆蓋全球醫療網絡。
- 收費模式: 內地醫保的費用相對低廉,部分種類更可獲內地政府補貼;香港商業醫保的保費則按年齡、風險及保障級別釐定,費用相對較高。
香港人買內地醫保的資格與種類
根據內地政策,買「醫保」的基本原則是「有工作跟單位,無工作跟居住地」。香港人可以根據自身的就業情況,選擇參加以下兩大類別的「醫保」:
職工基本醫療保險(適合在職或靈活就業人士)
- 受僱人士: 若你在內地受僱於合法註冊的企業或機構,僱主必須依法為你辦理「五險」,當中包括職工基本醫療保險。保費由僱主與僱員按工資比例共同承擔。
- 靈活就業及個體戶: 若你在內地從事個體工商經營,或屬於「靈活就業」(如網約車司機、自僱人士),只要辦理了「港澳台居民居住證」,亦可自願參加職工基本養老及醫療保險。
城鄉居民基本醫療保險(適合退休人士、學生及未就業人士)
- 未就業居民(如退休長者、家庭主婦): 只要年滿 16 歲,在內地居住並已辦理有效的「港澳台居民居住證」,便可自願參加居住地的城鄉居民醫保。這是最多計劃北上退休港人選擇的類別。
- 內地升學學生: 在內地就讀大學的香港學生,可透過學校按規定參加當地的城鄉居民醫保,享受與內地大學生同等的醫療保障。
幫你格價!整合2026年熱門自願醫保優惠
保險公司(附連結) | 自願醫保投保優惠 | 優惠碼 |
即日起至 2026 年 6 月 30 日,投保指定自願醫保計劃可享高達 7 個月保費回贈。 | 自動套用 | |
即日起至 2026 年 6 月 30 日,新客戶投保自願醫保可享首年保費 35 折。 | INSUREFORU | |
即日起至 2026 年 6 月 30 日,以年繳方式投保指定計劃,可享 10% 首年保費折扣。 | 自動套用 | |
即日起至 2026 年 6 月 30 日,與家人成功投保指定計劃,可享首3年高達9個月保費減免。 | 自動套用 | |
即日起至 2026 年 6 月 24 日,投保指定計劃,可享首年免5個月保費及次年免1個月保費折扣。 | FWDFLASH | |
即日起至 2026 年 6 月 30 日,投保指定自願醫保,可享首年低至7折。 | SAVE20 | |
即日起至 2026 年 6 月 30 日,投保指定自願醫保,可享其後的保單年度30%保費折扣優惠。 | 自動套用 | |
即日起至 2026 年 7 月 31 日,投保指定自願醫保計劃,可享總共高達 6 個月保費回贈。 | 自動套用 |
內地醫保收費標準:每年要交多少錢?
內地醫保的費用會因應你的城市及醫保種類而有所不同,以下以港人最熱門的聚居地深圳為例:
- 職工基本醫療保險: 收費按個人工資水平(設有繳費基數上下限)計算。以 2023 年深圳為例,僱主需繳納薪金的 6%,而員工個人則繳納 2%。如果以每月人民幣 3,000 元的繳費基數計算,員工每月需繳付數十至百多元人民幣不等。
- 城鄉居民基本醫療保險: 採用按年繳費制度。個人繳費會劃分不同檔次,政府亦會按比例給予補貼。以深圳數據參考,個人每年只需繳付約人民幣數百元(通常約 400 元人民幣起),政府同時會補貼逾 600 元。
內地醫保報銷範圍及醫療網絡限制
如果決定購買內地醫保,看病能省下多少錢?
- 報銷比例: 在指定的「醫保定點醫院」看病,城鄉居民醫保的政策範圍內住院費用報銷比例平均約為 68% 或以上;職工醫保的報銷比例則更高,甚至可達 90%。
- 注意事項: 內地醫保有「起付線」和「封頂線」。低於起付線的費用需自掏腰包;超過封頂線的金額也不獲報銷。此外,醫保目錄外的進口藥品、特效藥物及高階檢查設備,往往需要全額自費。
- 商業保險的補充: 由於內地醫保並非「100%全包」,不少港人會選擇在擁有內地醫保「打底」的同時,額外購買涵蓋內地醫院(特別是大灣區)網絡的自願醫保或大灣區專屬門診保險,以彌補自費藥物或高端醫療服務的缺口。
港人辦理內地醫保的必備文件與申請流程
若你是受僱員工,你工作單位的僱主會代為辦理手續。但若你是靈活就業或未就業居民,打算自行購買城鄉居民醫保,請準備以下資料並按步驟辦理(以深圳為例):
必備文件清單:
- 《深圳市社會保險(港澳台)個人參保登記/變更登記申請表》
- 有效之「港澳台居民居住證」(須留意:在內地居住滿半年才可申辦居住證)
- 港澳居民來往內地通行證(回鄉證)
- 在內地開設的銀行活期儲蓄帳戶(如中銀、建行、工行等,用作扣繳保費及日後辦理金融社保卡)
申請流程:
- 線上預約/辦理: 透過「廣東政務服務網」、「粵省事」微信小程序或各市政府(如深圳社保局)的官方網站或微信公眾號,進行實名認證及線上辦理參保登記。
- 線下辦理(如需): 帶齊上述文件,前往居住地所在的社保局窗口或指定的政務服務中心辦理,工作人員會協助你選擇合適的參保檔位。
- 確認成功: 提交申請後,一般會在1至10個工作天內收到審核結果。成功參保後,系統會發送短信通知,提示扣款日期。
如何辦理及使用金融社保卡與醫保電子憑證?
成功參保只是第一步,要在醫院順利結算及報銷醫療費用,你需要擁有一張實體的「金融社保卡」或開通「醫保電子憑證」。
- 金融社保卡: 兼具社保就醫結算及銀行金融(提款、轉帳)功能。港人需先到內地照相館拍攝白底證件相,取得「社保照片回執」,然後帶同居住證及回鄉證,前往內地指定的銀行(如中國銀行、建設銀行等)網點申請。部分銀行更推出協助港人在香港本地(如建行亞洲分行)代辦內地社保的服務,大大提升了便利性。
- 醫保電子憑證: 為了方便出門不帶卡,你可以透過「國家醫保服務平台」APP、微信或支付寶綁定並激活醫保電子憑證。成功激活後,只需在醫院出示二維碼即可掛號及結算費用。
北上居住、升學或就業是否必買內地醫保?
看完上述複雜的社保申請程序,不少只是打算每逢週末北上消費、短期出差,或每年去內地旅居數星期的港人可能會感到卻步:難道我只是去深圳吃個「海底撈」、閒時上廣州探親,也非得大費周章在內地住滿半年、申辦居住證去買內地醫保嗎?
答案是:完全不需要。
如果你屬於以下三類「輕度北上」的港人,內地醫保對你的實用性並不高,你大可以依賴香港自願醫保(VHIS):
- 週末常客: 經常北上消費、快閃1日遊或2日1夜度假。
- 短期商務: 因工作需要頻繁跨境開會,每次逗留僅數天。
- 季節旅居: 退休後過著「雙城生活」,在內地短期休養,但根基仍在香港。
香港自願醫保的「大中華/亞洲」地域優勢
事實上,香港的自願醫保標準計劃已提供全球保障;如果擔心標準計劃的保額不夠,其實絕大多數靈活計劃或高端自願醫保(全數賠償計劃)的保障地域範圍早已涵蓋大中華地區、亞洲甚至全球。
💡 核保專家貼士: 近年隨着港人北上需求激增,各大保險公司已紛紛優化條款,甚至宣布取消特定的內地指定醫院名單。只要受保人在內地不幸遭遇突發急性疾病(如急性盲腸炎)或意外受傷,在內地的三甲醫院(評級為三級甲等公立醫院),甚至任何合法受監管的公立醫院或部分私家醫院住院接受治療,其產生的合資格醫療費用,回港後均可向香港保險公司申請實報實銷。
自願醫保比內地醫保更適合「輕度北上」港人的3大原因:
- 免除居住與文件門檻: 申辦內地城鄉居民醫保必須先取得內地居住證,而居住證的基本門檻是「在內地居住滿半年並有合法穩定住所」。對於只是北上玩樂的港人,根本無法滿足此條件。
- 住院保障更全面: 內地醫保設有許多自費框架(如進口藥物、特殊手術材料不報銷)。相反,香港的高端自願醫保能提供高昂的保額,甚至全數賠償三甲醫院特需部或高級單人房的開支,免卻自費藥物的缺口。
- 增值服務支援跨境: 現時不少高端自願醫保提供24小時緊急跨境醫療救援。若在內地不幸發生嚴重意外,保險公司亦能協助安排跨境醫療專車將你送回香港治療。
常見問題
1. 如果我辭去內地工作回流香港,內地醫保點算?
如果你決定終止內地的醫療保險關係,可向當地的社保經辦機構申請辦理註銷手續。如果你參加的是職工基本醫療保險,其個人帳戶內的餘額,部分城市允許在符合條件下一次性提取或申請退還。
2. 我在香港已經有強積金(MPF),在內地工作還必須強制買社保嗎?
根據《暫行辦法》,若香港居民在內地就業,但已在香港參加並保留強積金計劃,可提供強積金報表等相關證明文件向內地有關部門申請「豁免」。獲批後,你與僱主均可豁免繳納內地的「基本養老保險」和「失業保險」,但「基本醫療保險」及「工傷保險」等仍是強制性必須繳納的。
3. 我可以用內地醫保在香港的醫院看病報銷嗎?
不可以。內地醫保嚴格規限於內地境內的「定點醫療機構」使用。在境外(包括香港、澳門及海外)就醫所發生的醫療費用,一律不納入內地基本醫療保險的支付範圍。
4. 對於長者來說,內地就醫是否真的比香港便宜?
整體而言,內地公立醫院的常規門診(如主治醫生診金約十數至幾十元人民幣)及基本藥物費用確實低於香港私家診所。若成功辦理城鄉居民醫保,長者更能享有政府補貼,大幅降低住院及重大疾病的醫療開支,是北上安老的強大後盾。
(註:本文內容僅供參考,不構成任何保險建議。投保前請詳閱保單條款及產品小冊子,並諮詢持牌保險中介人。)


